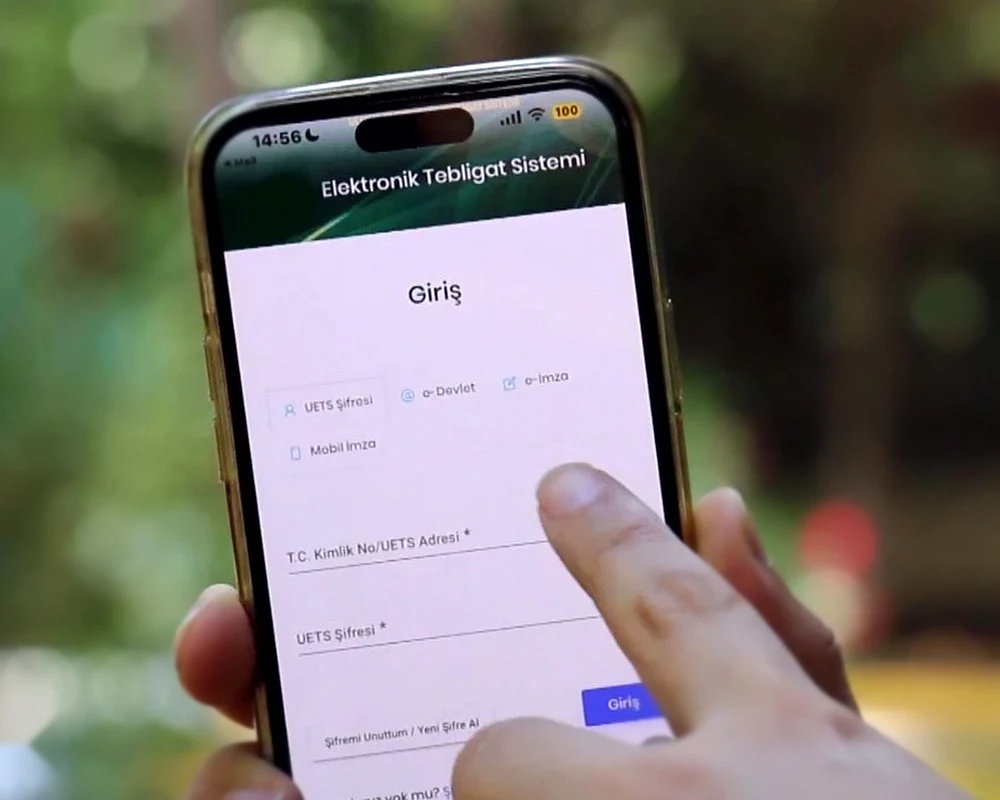
ANKARA — Vergi mükelleflerine yönelik elektronik tebligat uygulamasında Anayasa Mahkemesi’nin (AYM) verdiği iptal kararının ardından yeni yasal çerçeve yürürlüğe girdi. Bakanlığın idari tasarrufuyla yürütülen zorunluluk esası, kanun düzeyinde yeniden düzenlenerek hak kayıplarının önüne geçilmesi amaçlandı.
Anayasa Mahkemesi, Vergi Usul Kanunu’nun 107/A maddesinde Hazine ve Maliye Bakanlığına elektronik tebligat zorunluluğu getirme ve kapsamı belirleme yetkisi tanıyan hükmü Anayasa'ya aykırı bularak iptal etmişti. Yüksek Mahkeme gerekçesinde, temel hak ve hürriyetlerin sınırlandırılması ile mahkemeye erişim hakkını doğrudan etkileyen zorunlulukların idari tebliğlerle değil, doğrudan kanunla belirlenmesi gerektiğine hükmetmişti.
Hangi mükellefler kapsama alındı?
İptal kararının ardından yasama organı tarafından yapılan yasal düzenleme ve yayımlanan 596 Seri No'lu Vergi Usul Kanunu Genel Tebliği ile sisteme dahil olmak zorunda olan mükellef grupları netleştirildi. Yeni çerçeveye göre kurumlar vergisi mükellefleri ile ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri elektronik tebligat sistemine dahil olmak zorunda tutuldu. Ayrıca kollektif şirketler, adi komandit şirketler ve belirli Özel Tüketim Vergisi tesciline tabi mükellefler de zorunlu kapsama eklendi.
Derdest davalar ve hak arama hürriyeti
Uzmanlar, yasal düzenlemeyle birlikte geçmişte usulsüz veya tartışmalı elektronik tebligatlar nedeniyle açılmış davalarda yargının tutumunun belirleyici olacağına dikkat çekiyor. Bildirimin elektronik posta kutusuna ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılması kuralı korunurken, hak arama hürriyetine ilişkin itirazların yargı mercilerince nasıl değerlendirileceği yakından izleniyor.